Tierra Roja Noticias
Salarios le ganan a la inflación, pero el consumo sigue en pausa y el ahorro en dólares marca el pulso
La suba de los sueldos en términos reales y una inflación que perforó el 1,7% en agosto no se traducen en mayor gasto: el público destinó casi 3.000 millones de dólares a atesoramiento en julio y el crédito sigue restringido. Un cuadro de contrastes para el segundo semestre.
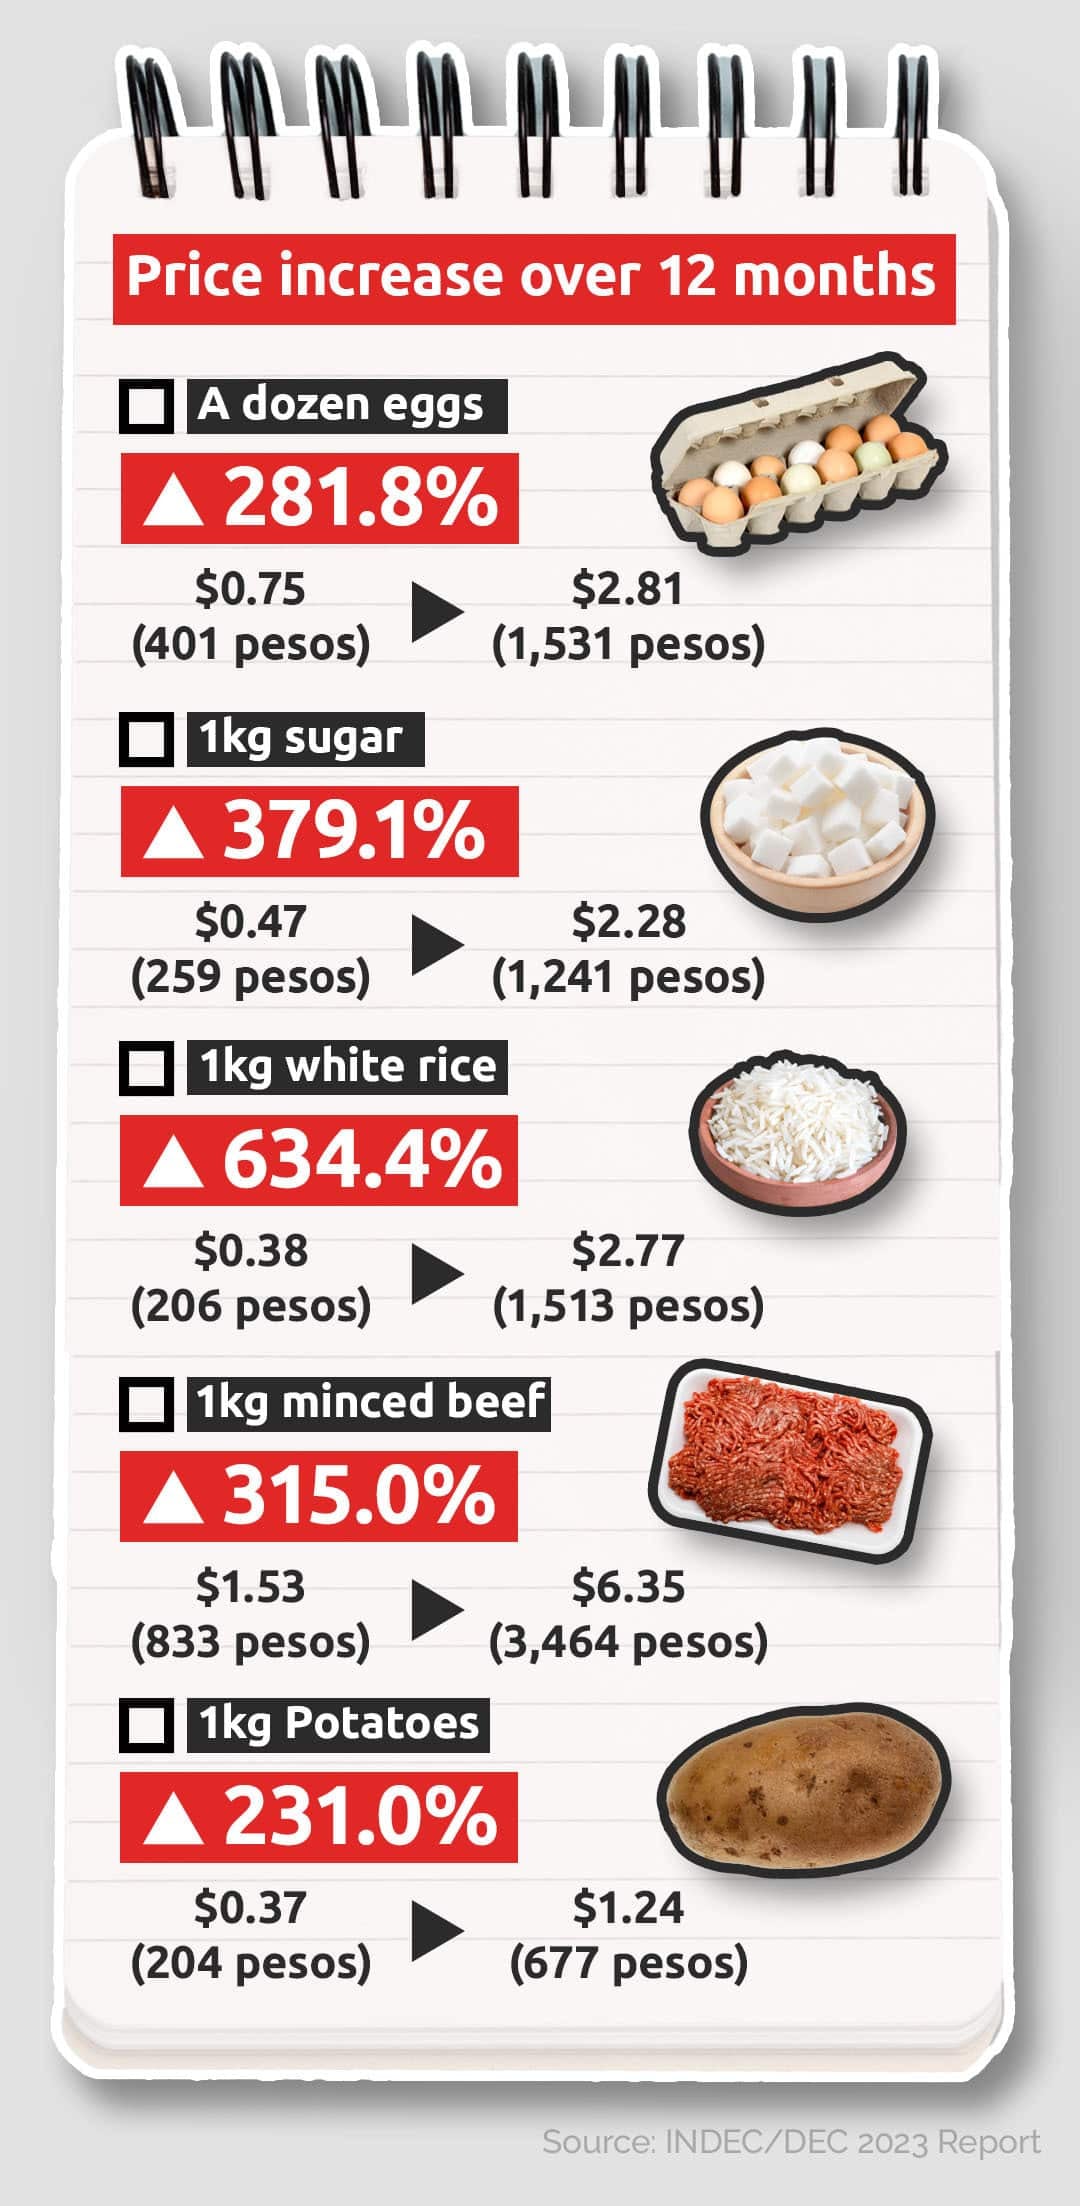
Vamos a los números. La inflación de agosto se ubicó en 1,7% mensual, el registro más bajo en un tramo prolongado y un dato que devuelve algo de aire a los bolsillos que venían perdiendo la carrera contra los precios. En paralelo, los salarios acumulan cinco meses consecutivos de suba por encima de la inflación, una racha que no se veía desde hacía tiempo y que, en términos reales, empieza a recortar la pérdida acumulada de los últimos años. La combinación, en principio, debería activar el consumo. Sin embargo, la reacción todavía no llega.
El economista Fernando Marull lo resumió con una fórmula que condensa el momento: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo." La frase describe un escenario en el que el ingreso disponible mejora, pero la decisión de gastar no acompaña.
El destino del peso extra: ahorro en dólares y cautela bancaria
¿A dónde va entonces el dinero que los sueldos recuperaron frente a los precios? Buena parte se redirige a la compra de dólares. Solo en julio, el público adquirió casi 3.000 millones de dólares para atesoramiento, un salto cercano al 50% respecto de los meses previos. La distribución revela el comportamiento típico de quien prefiere preservar valor antes que financiar gasto corriente:
- Un tercio de esos dólares quedó depositado en cuentas bancarias en moneda extranjera.
- Otro tercio salió del sistema financiero, es decir, se guardó fuera de los bancos.
- El resto se utilizó para cancelar saldos de tarjetas de crédito en dólares, una forma de reducir compromisos en moneda dura.
El mecanismo es directo: cada peso que se convierte a dólar es un peso que deja de circular en la economía real. No financia la compra de un electrodoméstico, una cena fuera del hogar ni unas vacaciones. El ahorro preventivo en moneda extranjera opera, en los hechos, como un freno sobre el consumo interno.
El crédito no despega y los bancos miran la morosidad
El segundo canal que suele empujar al consumo, el crédito, también se mantiene apagado. Los bancos arrastran niveles de morosidad elevados, herencia de los meses de mayor tensión económica, y se muestran renuentes a prestar. El financiamiento al consumo sigue cayendo en la práctica, y la baja de tasas que se espera para los próximos meses encuentra a las entidades con la cautela todavía alta. La recuperación del crédito, en este contexto, llega más lento de lo que muchos esperan.
Comparado con el año anterior, el cuadro luce dispar. Los sectores vinculados a exportaciones (energía, agro y minería) crecen con fuerza y aprovechan la ventana de mejores precios internacionales. En cambio, industria y construcción acumulan caídas: en julio ambos sectores retrocedieron 5%, una señal de que el alivio en los salarios todavía no se derrama hacia la producción de bienes ni hacia la obra. La economía muestra dos velocidades, y el consumo masivo queda atrapado en la más lenta.
Para los próximos meses el escenario más probable es de precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando al ahorro en dólares. El indicador clave para mirar en septiembre es la dinámica del crédito al consumo y la evolución de la compra de dólares para atesoramiento: si esos dos movimientos cambian de signo, el rebote finalmente podría llegar; si se mantienen, la pausa se extenderá.
Comentarios
0Todavía no hay comentarios. Sé el primero.