Tierra Roja Noticias
Comer se volvió un crédito: casi nueve de cada diez hogares en Misiones financiaron la compra de alimentos en septiembre
El informe del IETSE revela que el fiado, las tarjetas y los préstamos se instalaron como la principal herramienta para llenar la heladera, en un escenario donde la inflación volvió a acelerarse y la Canasta Básica Total ya roza los dos millones setenta y seis mil pesos.
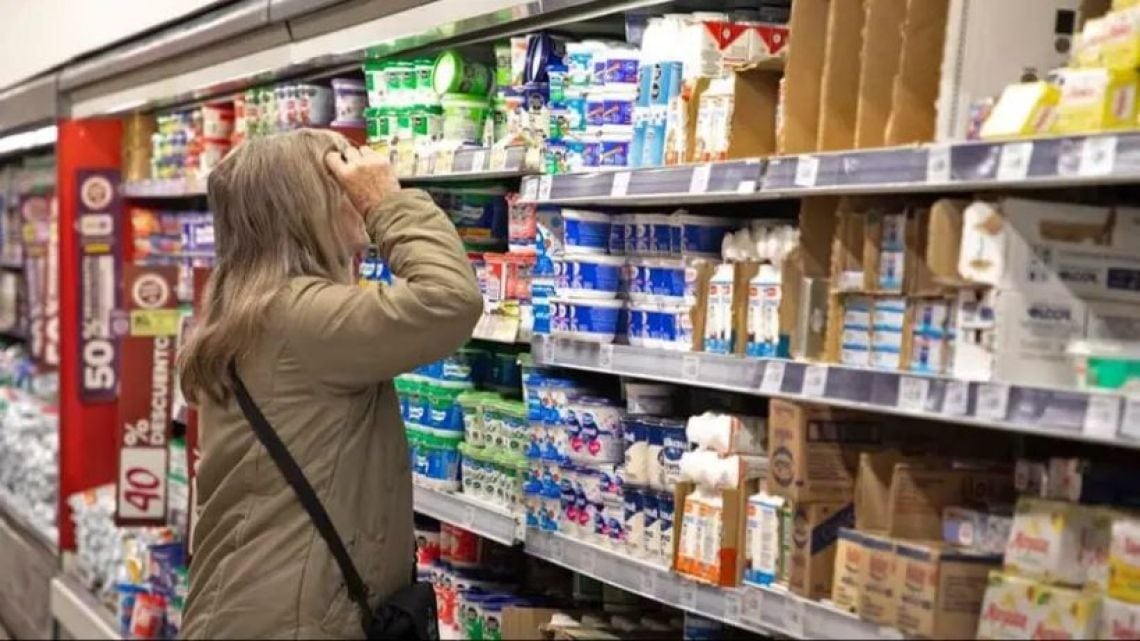
El precio del plato más modesto volvió a escaparse del bolsillo misionero y, esta vez, ni siquiera alcanza con lo que entra en el sobre: para casi nueve de cada diez familias relevadas en septiembre, la compra de alimentos requirió de algún mecanismo de financiamiento externo, ya sea el clásico fiado en el almacén de la esquina, la tarjeta de crédito o un préstamo pedido con la promesa de devolverlo como se pueda. Esa fotografía, la más radiante de las alarmas que arrojó el último Informe Económico y Social del Instituto de Estudios Sociales y Tributarios de Misiones (IETSE), muestra un 88,8% de hogares que debieron recurrir a alguna de esas herramientas para acceder a la comida cotidiana, en un contexto donde la Canasta Básica Total del hogar de referencia trepó a 2.076.505 pesos y la Canasta Básica Alimentaria se ubicó en 1.130.236 pesos.
El fiado manda y la tarjeta lo sigue de cerca
- Fiado en el comercio de barrio: 38,4% de los hogares, la opción más extendida y la más radiante del paisaje de la economía doméstica.
- Tarjetas de crédito: 36,5%, apenas dos puntos por debajo del fiado, lo que confirma que el plástico se volvió una prolongación del salario.
- Préstamos personales o familiares: 13,9%, una cifra que crece cuando los ingresos no llegan ni para la mercadería del mes.
- Pedido de dinero para gastos esenciales: 28,5% por solicitud preliminar, en una provincia donde las changas y el trabajo de temporada marcan el pulso.
Lo que dice el relevamiento del IETSE, cuando uno lo cruza con lo que se ve en la chacra y en el mostrador del almacén, termina de dibujar un cuadro que ya se huele en el barrio: la plata no alcanza ni para la comida, y la diferencia entre lo que cuesta llenar la canasta y lo que efectivamente entra al hogar se cubre con deuda. El fiado en el comercio de proximidad aparece no como una elección sino como una red de refugio, y la tarjeta de crédito, muchas veces pagando el mínimo, se consolida como el segundo sueldo de un mes que llega corto.
El deterioro se percibe también en la capacidad de aguante de los hogares si los ingresos se cortan. El 61,3% de los encuestados respondió que podría mantenerse menos de una semana sin dinero, y otro 32,7% dijo que resistiría entre una semana y un mes. Es decir, apenas un puñado de familias tiene un colchón que vaya más allá de los primeros treinta días sin ingresos, un dato que el IETSE coloca junto a los demás (cercanos a la primera restricción geográfica) y que en las conversaciones sobre el brillo de la economía formal parecen quedar afuera.
Niños con menos comida y adultos que se achican la porción
La alimentación quedó lejos de ser un hecho consumado para el 57,6% de los hogares, que reportó algún tipo de dificultad o limitación, y dentro de los hogares con menores la cifra duele aún más: el 28,6% contestó que durante septiembre algún niño, niña o adolescente comió menos por falta de dinero. A la par, en el 39,1% de las familias alguna persona adulta redujo voluntariamente su propia comida para que alcanzara para el resto de los integrantes, una práctica que en las colonias del interior se comenta como un gesto casi naturalizado y que el informe traduce en porcentaje.
La inflación mensual de 2,1%, que superó en 0,3 puntos porcentuales el 1,8% de agosto, cortó la racha de desaceleración de los meses previos y dejó la acumulada del año en 24%, con una interanual del 32,8%. En los comercios minoristas de proximidad, las ventas de alimentos y bebidas medidas en volumen retrocedieron un 8,3% respecto de septiembre de 2025, una caída que el propio informe lee como un indicador directo del recorte que hacen las familias antes que como una elección de consumo. La pregunta que sobrevuela el relevamiento y que el organismo deja picando hacia abajo es siempre la misma: si la comida se financia con fiado, tarjeta y préstamo, y si la inflación vuelve a acelerar como un crecimiento sostenido, ¿quién se queda con la diferencia entre lo que se cobra y lo que se paga?
Comentarios
0Todavía no hay comentarios. Sé el primero.