Tierra Roja Noticias
Nu Global: el banco digital que ahora mueve pesos, reales y euros a través de stablecoins y una cuenta radicada en Suiza
La compañía de David Vélez presentó una cuenta multidivisa que permite operar en más de 35 países sin abrir cuentas locales, con rendimientos de hasta 3,50% anual en dólares digitales y la promesa de transferencias internacionales tan simples como un mensaje de chat.
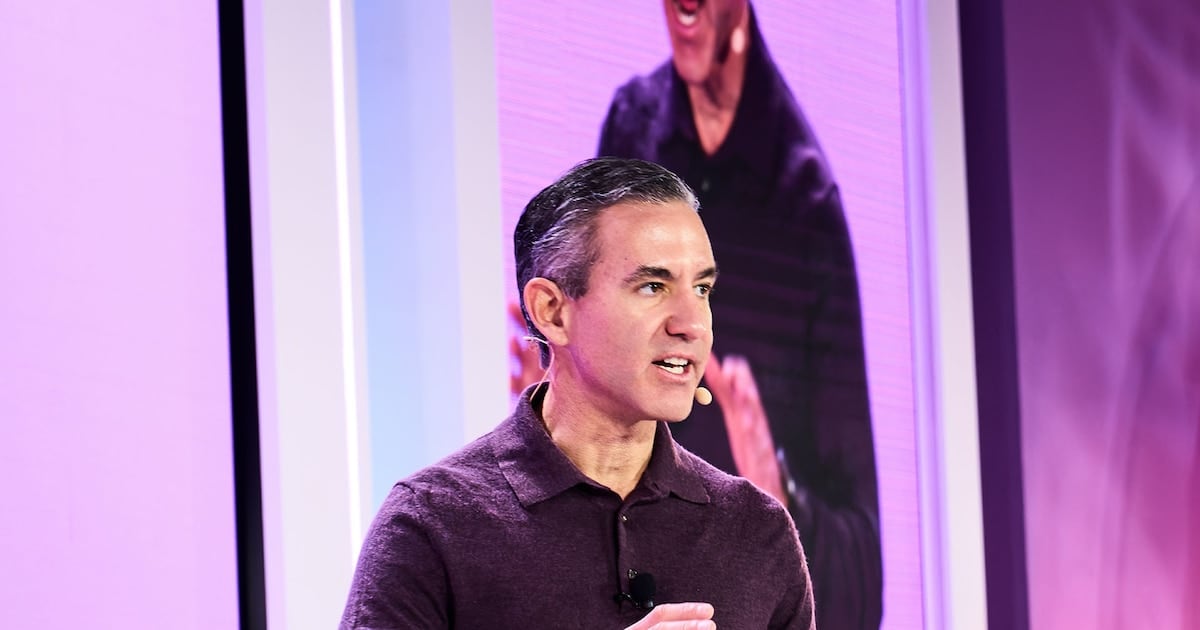
Vamos a los números: el banco digital Nu, que según datos de la propia compañía ya alcanza los 140 millones de clientes en América Latina, presentó esta semana Nu Global, una cuenta multidivisa que permite enviar y recibir dinero en más de 35 países sin necesidad de abrir una cuenta en una entidad financiera local. El lanzamiento se realizó en Miami y estuvo encabezado por su fundador y director ejecutivo, David Vélez.
El producto apunta a un perfil de usuario cada vez más frecuente: personas que cobran, gastan o ahorran en distintas monedas y que hasta ahora debían mantener cuentas abiertas en varios países o recurrir a operadores informales para mover fondos. Nu Global se comercializa directamente desde la aplicación del banco y se respalda en una cuenta custodiada por Sygnum Bank, entidad regulada y radicada en Suiza.
Cómo funciona la operatoria
- Los fondos depositados se convierten automáticamente en USDC o EURC, dos stablecoins cuyo valor replica al dólar estadounidense y al euro, respectivamente.
- Sobre los saldos en USDC se ofrece un rendimiento diario equivalente al 3,50% anual, mientras que los saldos en EURC remuneran al 2,20% anual.
- El producto incluye una tarjeta virtual Mastercard para consumos internacionales en la moneda que el usuario elija.
- La aplicación también habilitará la compra, venta y tenencia de activos digitales como Bitcoin y Ethereum, en una capa adicional de servicios.
- Argentina figura entre los países habilitados como destino de las transferencias desde el exterior.
En comparación con el año anterior, cuando Nu todavía operaba en el país como una fintech con licencia local y sin este tipo de producto multidivisa, la propuesta actual marca un giro estratégico: la compañía deja en segundo plano la posibilidad de obtener una licencia bancaria propia en la Argentina y en su lugar ofrece a los usuarios argentinos un canal internacional para mantener saldos en moneda dura, con rendimiento y con tarjeta, sin pasar por el sistema financiero local.
Durante la presentación, Vélez resumió el espíritu del lanzamiento con una frase que recorrió la cobertura financiera internacional: En todos los países del mundo la necesidad es la misma: los clientes quieren que los traten bien. Y agregó que la aspiración de la compañía es que transferir dinero entre países sea tan sencillo y transparente como mandar un mensaje de WhatsApp. La declaración, aunque de tono marketinero, refleja la apuesta de Nu por competir en el segmento de las remesas y los pagos transfronterizos, donde actores tradicionales cobran comisiones elevadas y los plazos suelen extenderse varios días hábiles.
En paralelo, Nu anunció su lanzamiento formal en Estados Unidos, donde ofrecerá transferencias en dólares hacia Brasil, México y Colombia. En esos corredores, el dinero llegará a la cuenta del destinatario en reales, pesos mexicanos o pesos colombianos, según corresponda, y la conversión se realiza mediante criptoactivos como puente técnico entre las monedas. Este mecanismo es posible, según explicaron fuentes de la compañía, por la integración con exchanges y proveedores de liquidez que operan las 24 horas.
Qué pasa con la Argentina y qué mirar el mes que viene
Consultado por una eventual llegada de Nu como entidad con licencia local, Vélez confirmó que por el momento no hay negociaciones activas con reguladores argentinos, aunque describió al país como un mercado muy grande y con mucho interés para la compañía. Señaló, además, que Nu mantiene equipos de trabajo en la Argentina por el nivel de talento disponible y que, si decidiera operar localmente, su preferencia sería construir desde cero antes que adquirir una entidad existente. Esa última definición resulta relevante para el sistema financiero local, porque descarta —al menos en el corto plazo— una operación de consolidación mediante la compra de un banco o una fintech ya instalada en el país.
Para los próximos meses, el indicador clave a seguir será el volumen de adhesiones y de fondos depositados en Nu Global desde la Argentina, ya que ese número permitirá dimensionar cuántos usuarios optan por mantener saldos en stablecoins por fuera del sistema bancario tradicional y bajo qué modalidad los utilizan. También habrá que observar si el Banco Central de la República Argentina o la Comisión Nacional de Valores emiten alguna comunicación específica sobre el tratamiento de los activos digitales recibidos desde el exterior, dado que el producto se comercializa sin licencia local y la custodia recae en una entidad suiza.
Comentarios
0Todavía no hay comentarios. Sé el primero.